
IRS deduções dependentes novas regras
Deduções por dependentes
O Parlamento aprovou esta semana dois decretos que reforçam o apoio fiscal às famílias com filhos: um que duplica o acréscimo à dedução à coleta de IRS para o 3.º dependente e seguintes até aos seis anos de idade, e outro que faz acompanhar o Complemento Garantia para a Infância das majorações das deduções por dependentes. Ambos os diplomas produzem efeitos com o Orçamento do Estado subsequente, e têm ainda de ser promulgados pelo Presidente da República.
Vigora atualmente uma dedução fixa de 600 € por cada dependente, ou de 300 € a cada progenitor, em caso de responsabilidades parentais conjuntas com residência alternada.
Quando existe mais de um dependente, a lei soma 300 € (ou 150 € em caso de responsabilidades parentais conjuntas com residência alternada) por cada dependente, a partir do segundo, que não ultrapasse seis anos de idade até 31 de dezembro do ano a que respeita o imposto, independentemente da idade do primeiro.
De acordo com o agora aprovado
- para o 2.º dependente até seis anos, mantêm-se os 300 € e 150 €.
- para o 3.º dependente e seguintes até seis anos, o acréscimo passa para 600 € e 300 €, respetivamente, independentemente da idade do 1.º e do 2.º dependentes.
No entanto, a subida vai ser implementada de forma faseada:
- em 2027, os montantes do terceiro dependente e seguintes são de 450 € e 225 €;
- a partir de 1 de janeiro de 2028, os valores são de 600 € e 300 €.
Ou seja:
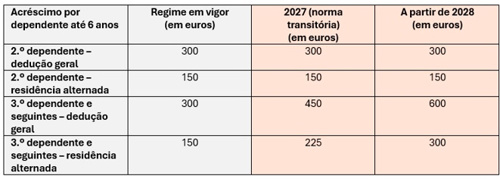
Na prática, somando a dedução base de 600 € ao novo acréscimo, a dedução pelo terceiro filho até seis anos passa de 900 € para 1.050 € em 2027 e para 1.200 € a partir de 2028.
Note-se ainda que se mantém inalterado o n.º 4 do artigo 78.º-A, que determina que as deduções dos n.os 2 e 3 não são cumulativas. Ou seja, um terceiro filho com até três anos não acumula o acréscimo de 126 € do n.º 2 com o novo acréscimo do n.º 3.
Note-se que se esta lei for publicada antes do Orçamento do Estado para 2027, os montantes de 2027 aplicam-se aos rendimentos desse ano (declarados em 2028).
Se for publicada depois, o Orçamento subsequente será o de 2028, esvaziando-se a norma transitória para 2027.
Complemento Garantia para a Infância passa a acompanhar as majorações
O Complemento Garantia para a Infância destina-se às crianças e jovens até aos 17 anos, inclusive, beneficiários do abono de família, que não obtenham um valor total anual de referência, somando o abono atribuído e a dedução à coleta por dependente apurada na liquidação de IRS.
A diferença é paga pela Autoridade Tributária e Aduaneira (AT).
Atualmente, esse valor de referência é de 600 € anuais.
De acordo com a alteração agora aprovada, o valor de referência deixa de ser um montante fixo e passa a corresponder ao valor máximo da dedução à coleta prevista no CIRS, incluindo as majorações que sejam aplicáveis.
Depois de entrar em vigor este diploma, o Governo terá 90 dias para alterar a regulamentação necessária.
 Tem dúvidas?
 Procura uma sucursal?
 Quer falar connosco?