
Orçamento do Estado para 2027 e particulares
Orçamento do Estado para 2027 e particulares
O Governo propõe prorrogar o programa Regressar, aplicável a ex-residentes, e atualizar as taxas gerais do IRS, e também a taxa adicional de solidariedade.
São excluídos de tributação 50% dos rendimentos do trabalho dependente e dos rendimentos empresariais e profissionais dos sujeitos passivos, até ao montante do limite superior do primeiro escalão da taxa adicional de solidariedade – 250.000 € - , pelo período de 5 anos, que se tornem fiscalmente residentes até 2027.
Além dos escalões serem atualizados, as taxas gerais de IRS constantes da proposta governamental ( e que são iguais às recentemente aprovadas pela Assembleia da República) são as seguintes:
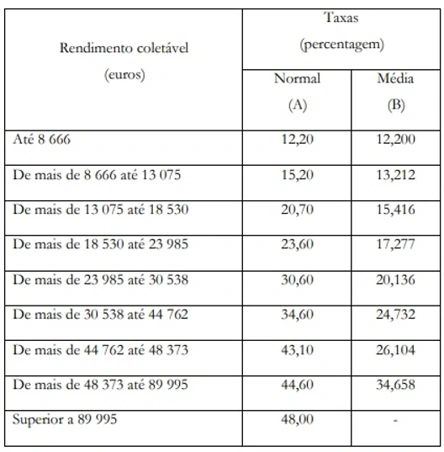
O quantitativo do rendimento coletável, quando superior a 8.666 €, é dividido em duas partes, nos seguintes termos: uma, igual ao limite do maior dos escalões que nele couber, à qual se aplica a taxa da coluna B correspondente a esse escalão; outra, igual ao excedente, a que se aplica a taxa da coluna A respeitante ao escalão imediatamente superior.
O Governo propõe também alterar a taxa adicional de solidariedade:
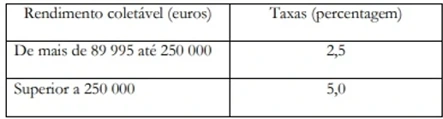
O quantitativo da parte do rendimento coletável que exceda 89.995 €, quando superior a 250.000 €, é dividido em duas partes: uma, igual a 160.005 € (atualmente é de 170.000€), à qual se aplica a taxa de 2,5%; outra, igual ao rendimento coletável que exceda 250.000 €, à qual se aplica a taxa de 5%.
Ou seja, o rendimento coletável passa de 80.000€ para 89.995€
Relativamente ao mínimo de existência, o valor de referência é atualizado. Assim, o valor de referência do mínimo de existência é igual ao maior valor entre 13 580 € (em vez dos atuais 12.880€) e 1,5 × 14 × IAS.
Este valor confirma que a retribuição mínima mensal garantida para 2027 deverá ser de 970 €, conforme previsto no Acordo Tripartido de Valorização Salarial e Crescimento Económico, de 1 de outubro de 2024.
Tributação do património
Propõe-se a alteração das tabelas constantes do Código do Imposto Municipal sobre as Transmissões Onerosas de Imóveis (CIMT), relativas à aquisição de imóveis.
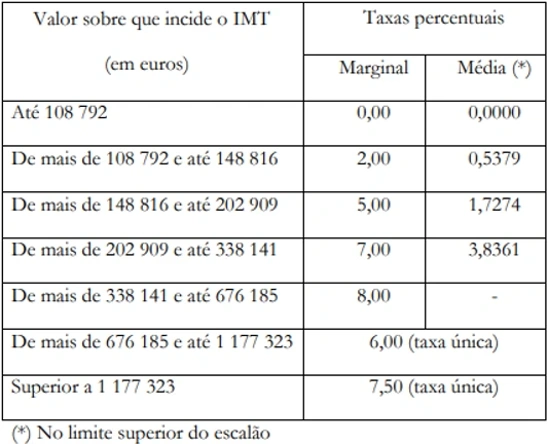
Nos termos propostos, em 2027 fica isenta do pagamento de IMT a aquisição de imóveis até ao valor de 108.792 €.
A tabela que define as taxas de IMT aplicáveis à aquisição de prédio urbano ou de fração autónoma de prédio urbano destinado exclusivamente a habitação própria e permanente, proposta pelo Governo é a seguinte:
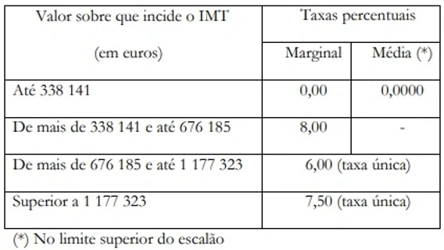
A tabela proposta relativa ao IMT Jovem, é a seguinte:
Finalmente, a tabela proposta de taxas de IMT aplicável à aquisição de prédio urbano ou de fração autónoma de prédio urbano destinado exclusivamente a habitação, não abrangida pelas tabelas anteriores, é a seguinte:
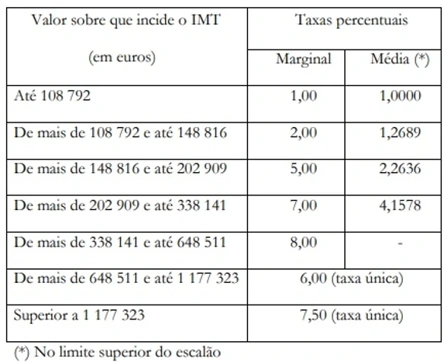
Recordamos que relativamente ao IMT Jovem, ficam isentas do IMT as aquisições de prédio urbano ou de fração autónoma de prédio urbano destinado exclusivamente a habitação própria e permanente cujo valor que serviria de base à liquidação não exceda 338.141€ em 2027, por sujeitos passivos que tenham idade igual ou inferior a 35 anos de idade à data da transmissão, e que, no ano da transmissão, não sejam considerados dependentes para efeitos do Código do IRS.
Prémios de produtividade, desempenho, participações nos lucros e gratificações de balanço
De acordo com a proposta orçamental, ficam isentas de IRS, até ao limite de 6% da retribuição base anual do trabalhador, as importâncias pagas ou colocadas à disposição do trabalhador ou membros de órgãos estatutários, entre 1 de janeiro e 31 de dezembro de 2027, suportadas pela entidade patronal, de forma voluntária e sem carácter regular, a título de prémios de produtividade, desempenho, participações nos lucros e gratificações de balanço.
A aplicação deste benefício depende de, durante o ano de 2027, a entidade patronal pagadora das importâncias referidas ter efetuado um aumento salarial elegível para efeitos do incentivo fiscal à valorização salarial.
Estas importâncias estão sujeiras à retenção de IRS que corresponder à remuneração mensal do trabalho dependente referente ao mês em que aquela é paga ou colocada à disposição.
As importâncias são excluídas da base de incidência contributiva dos Regimes Contributivos do Sistema Previdencial de Segurança Social.
Incentivo fiscal à habitação dos trabalhadores.
Os rendimentos de trabalho em espécie que resultem da utilização de casa de habitação permanente localizada em território nacional, fornecida pela entidade patronal, referentes ao período compreendido entre 1 de janeiro de 2027 e 31 de dezembro de 2027, estão isentos de IRS e de contribuições sociais.
Para estes efeitos, a isenção de IRS e de contribuições sociais aplica-se até ao valor limite das rendas previstas no Programa de Apoio ao Arrendamento, mesmo que os imóveis não estejam inseridos naquele programa.
Propinas
O Governo propõe a atualização do valor das propinas no ensino superior público indexada à inflação.
Por exemplo, a propina paga por um estudante de licenciatura tem sido, desde 2020/2021, de 697 €; o novo valor deve passar a incluir a inflação de 2026 (a próxima estimativa do INE deverá ser divulgada até ao final de dezembro). O mesmo se deverá passar nos mestrados gerais e nos mestrados profissionais, bem como nos doutoramentos.
Nestes casos os estudantes internacionais ficam excluídos desta atualização de propinas indexada à inflação.
Regem-se pelos custos reais as propinas relativas aos mestrados gerais, académicos ou de especialização científica necessários a uma atividade profissional ou ao acesso a uma profissão, como advogados, engenheiros, arquitetos.
Assim, no ano letivo de 2027-2028, a atualização deve fazer-se da seguinte forma:
- nos ciclos de estudos conducentes ao grau de licenciado e nos cursos técnicos superiores profissionais (CTeSP): valor máximo das propinas igual ao valor máximo fixado no ano letivo de 2026-2027, acrescido da taxa de variação média do índice de preços no consumidor (IPC), sem habitação, referente ao ano civil anterior ao da vigência da lei;
- nos ciclos de estudos conducentes ao grau de mestre no ensino público, quando a sua conjugação com um ciclo de estudos conducente ao grau de licenciado seja indispensável para o acesso ao exercício de uma atividade profissional ou quando seja definido pelos estatutos e regulamentos das respetivas ordens profissionais como requisito ou critério de habilitação para acesso a profissão: o valor máximo das propinas deve ser igual ao valor máximo fixado no ano letivo de 2026-2027 para o ciclo de estudos da licenciatura, acrescido da taxa de variação média do índice de preços no consumidor (IPC), sem habitação, referente ao ano civil anterior;
- nos restantes ciclos de estudos conducentes ao grau de mestre e para os ciclos de estudos conducentes ao grau de doutor no ensino público as propinas devem ter em consideração o custo real da formação.
Referências
Proposta de Lei n .º 110/XVII, de 08.10.2026
 Tem dúvidas?
 Procura uma sucursal?
 Quer falar connosco?